Trang chủ
 Sàn giao dịch
 Admin
Các động thái can thiệp tiền tệ chung vào đồng yên giữa Nhật Bản và Mỹ cuối cùng có thể mang lại lợi ích cho Bitcoin (BTC) và các tài sản rủi ro.
Điểm chính:
- Đợt can thiệp chung đầu tiên vào đồng yên giữa Nhật Bản và Mỹ kể từ cuối những năm 1990 có thể tạo tiền lệ cho các bước đi trong tương lai.
- Cuộc khủng hoảng thanh khoản gắn liền với giao dịch chênh lệch lãi suất (carry trade) đồng yên đặt ra dấu hỏi cho Bitcoin và các tài sản rủi ro khi hai quốc gia cố gắng vừa ổn định tiền tệ mà không làm tổn hại đến thị trường Trái phiếu Chính phủ Mỹ.
- Lợi suất trái phiếu kỳ hạn 2 năm của Nhật Bản đã tăng vượt mức 1.57% vào ngày thứ Hai.
Bessent báo hiệu kỷ nguyên mới về sự can dự của Mỹ đối với đồng yên
Sự phối hợp ngày càng tăng giữa Washington với Ngân hàng Trung ương Nhật Bản (BoJ) cho thấy khả năng thúc đẩy thanh khoản đồng đô la toàn cầu — ngay cả khi nó vấp phải việc tháo gỡ giao dịch chênh lệch lãi suất (carry trade) đồng yên có thể thắt chặt thanh khoản hơn nữa nếu xu hướng này sâu sắc hơn.
Tuần trước, Mỹ và Nhật Bản đã tiến hành mộtcan thiệp chung hiếm hoi nhằm hỗ trợ đồng yên — vốn đã trượt xuống mức thấp nhất trong 40 năm ở ngưỡng 164 đổi một đô la — đánh dấu đợt can thiệp chung đầu tiên kể từ năm 1998. New York Fed đã bán đồng euro thay vì đồng đô la, thay mặt cho Bộ Tài chính Mỹ. Các giao dịch bán này sử dụng Quỹ Bình ổn Hối đoái (ESF), một kho dự trữ ngoại hối.
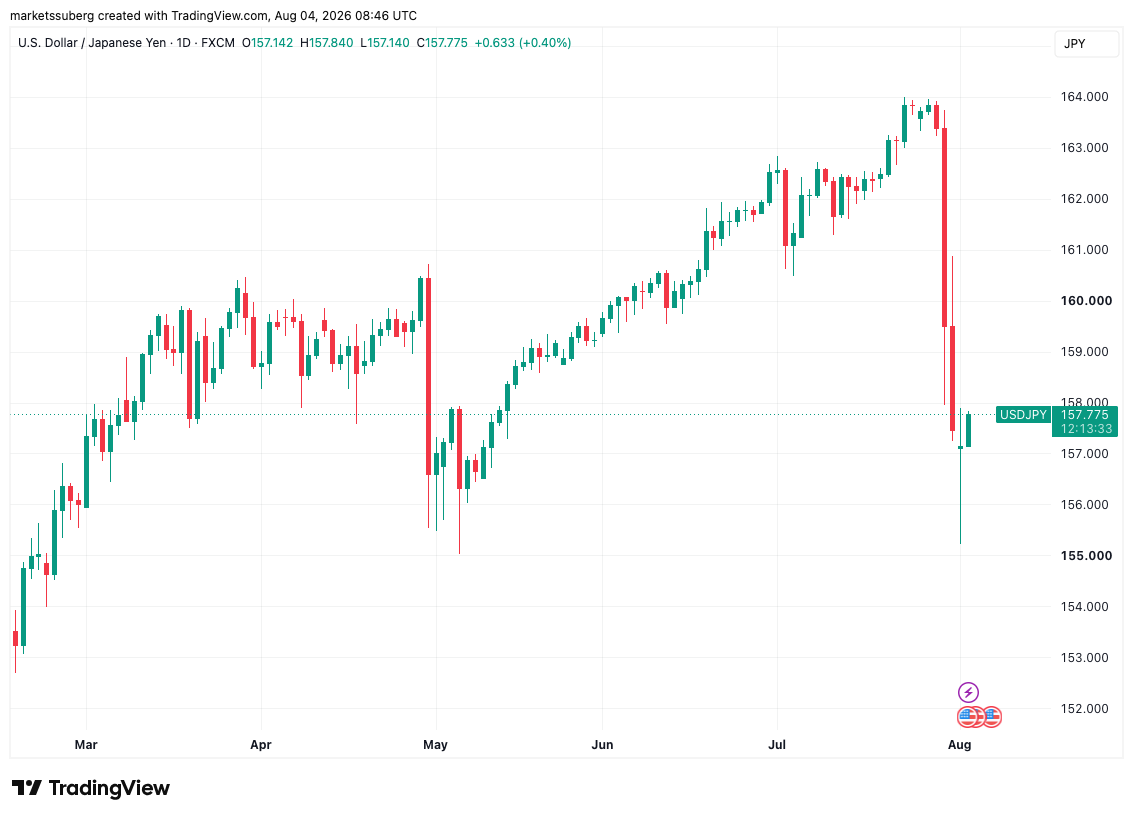
Biểu đồ 1 ngày cặp USD/JPY. Nguồn: Cointelegraph/TradingView
Sau đó, Bộ trưởng Tài chính Mỹ Scott Bessent đã công khai nhấn mạnh về cuộc gặp với Thống đốc BoJ Kazuo Ueda tại hội nghị Bộ trưởng Tài chính G20 sắp tới ở Bắc Carolina vào cuối tháng 8.
“Kinh tế Nhật Bản tiếp tục duy trì thành quả tốt dưới sự lãnh đạo của Thủ tướng Takaichi, Thống đốc Ueda và Hội đồng Ngân hàng Trung ương Nhật Bản, những cơ quan đã thể hiện cam kết mạnh mẽ đối với sự ổn định tiền tệ và tài chính. Chúng tôi tiếp tục tận hưởng mối quan hệ mạnh mẽ và sự phối hợp chặt chẽ,” ông viết.
BoJ là một trong số ít ngân hàng trung ương có quyền tiếp cận cơ chế repo dành cho các Cơ quan Tiền tệ Nước ngoài và Quốc tế (FIMA) của Cục Dự trữ Liên bang Mỹ (Fed), cho phép tiếp cận thanh khoản đô la mà không phải bán Trái phiếu Chính phủ Mỹ. Nhật Bản, với tư cách là chủ sở hữu trái phiếu lớn nhất, có thể đẩy lợi suất tăng cao nếu các đợt bán ra diễn ra nhanh chóng, từ đó làm tăng chi phí đi vay đối với chính phủ, các tập đoàn và người tiêu dùng Mỹ.
Trong một bài đăng tiếp theo, ông Bessent đã thu hút sự chú ý đến FIMA, kêu gọi mở rộng quy mô cơ chế này.
“Cơ chế Repo FIMA là một điểm tựa quan trọng. Chúng tôi khuyến khích nâng quy mô cơ chế này lên trong những tháng tới. Chúng tôi ủng hộ mạnh mẽ các bước đi kiên quyết của Nhật Bản về thị trường và tiền tệ nhằm khắc phục tình trạng định giá thấp đáng kể của đồng yên,” ông viết tiếp.
Việc sử dụng FIMA giúp Fed cung cấp đô la cho các tổ chức nước ngoài (những đơn vị sử dụng trái phiếu chính phủ làm tài sản thế chấp), kết quả là cơ chế này mang lại tác động tích cực cho thanh khoản đô la vì nó làm tăng nguồn cung đô la bên ngoài nước Mỹ.
Bitcoin vươn lên từ đống tro tàn của giao dịch chênh lệch lãi suất đồng yên
Phản ứng trước động thái này có nhiều ý kiến trái chiều, nhà kinh tế học Mohamed El-Erian lưu ý rằng chính phủ hiện đã gắn chặt vào sự phối hợp với BoJ trong thời gian tới.
“Washington giờ đây đã tham gia vào một chiến lược mà thành công cuối cùng không nằm trong tầm tay của họ. Thay vào đó, như đã thảo luận trong các bài đăng trước, nó phụ thuộc vào sự liên kết chính sách toàn diện tại Tokyo giữa Ngân hàng Trung ương Nhật Bản, Bộ Tài chính và Văn phòng Thủ tướng,” ông lập luận.
Trong cộng đồng Bitcoin, cũng có những mối lo ngại về ý nghĩa lâu dài của các đợt can thiệp đồng yên đang diễn ra — ngay cả khi những điều này vô tình thúc đẩy luận điểm tăng giá của BTC. Kỳ vọng từ lâu đã dự báo về việc sự tan rã của giao dịch chênh lệch lãi suất đồng yên khi BoJ dịch chuyển khỏi giai đoạn lãi suất thấp kéo dài trong nhiều thập kỷ qua.
Kết quả này đang được thúc đẩy bởi các khía cạnh khác trong chính sách tài khóa nội địa của Nhật Bản. Chi tiêu chính phủ cao đã giúp lợi suất trái phiếu chính phủ đạt mức cao nhất trong nhiều thập kỷ, và điều này khiến các cơ chế tài trợ bằng đồng yên trở nên kém hấp dẫn hơn. Lợi suất trái phiếu kỳ hạn 2 năm của Nhật Bản đã tăng vượt mức 1.57% vào ngày thứ Hai, một tín hiệu cho thấy các điều kiện lãi suất thấp sắp kết thúc trước kỳ vọng của thị trường. Việc các nhà đầu tư Nhật Bản hồi hương vốn để tận dụng sự thay đổi lớn trong nền kinh tế trong nước càng làm gia tăng rủi ro về việc giao dịch chênh lệch lãi suất bị tháo gỡ sâu hơn.
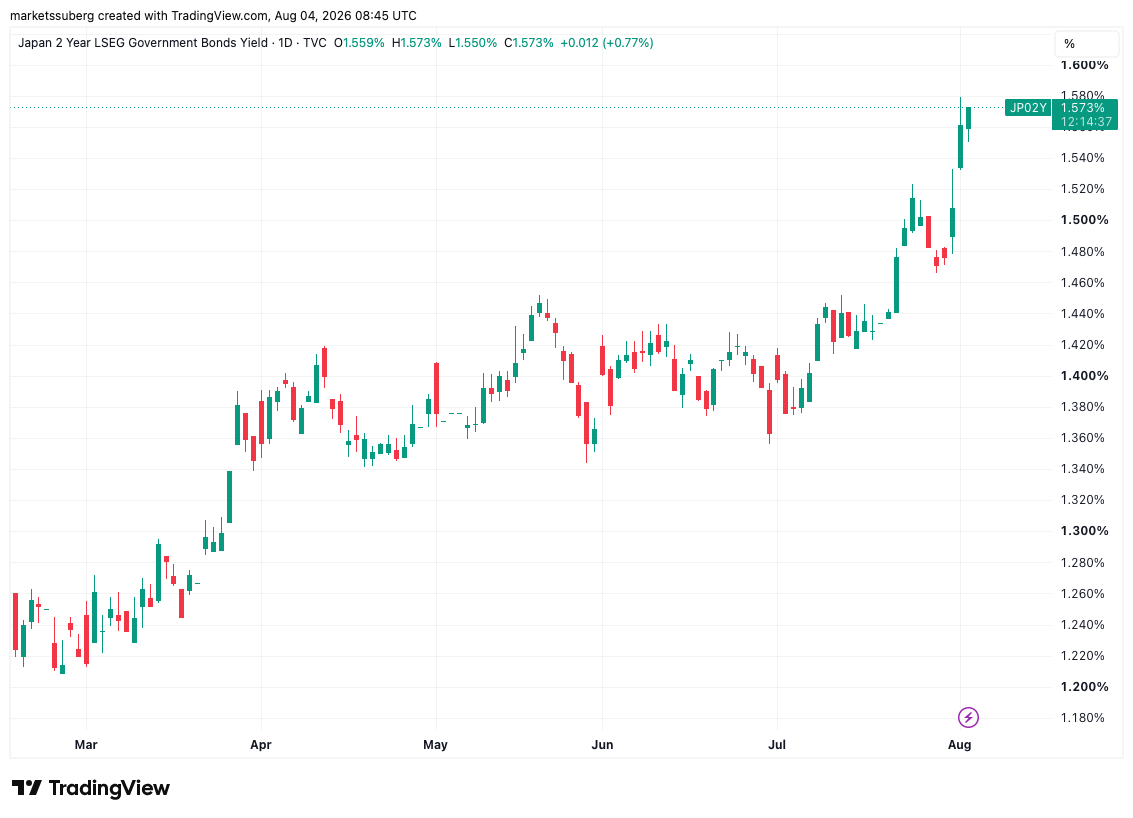
Biểu đồ 1 ngày trái phiếu kỳ hạn 2 năm của Nhật Bản. Nguồn: Cointelegraph/TradingView
Theo Cointelegraph