Trang chủ
 Sàn giao dịch
 Admin
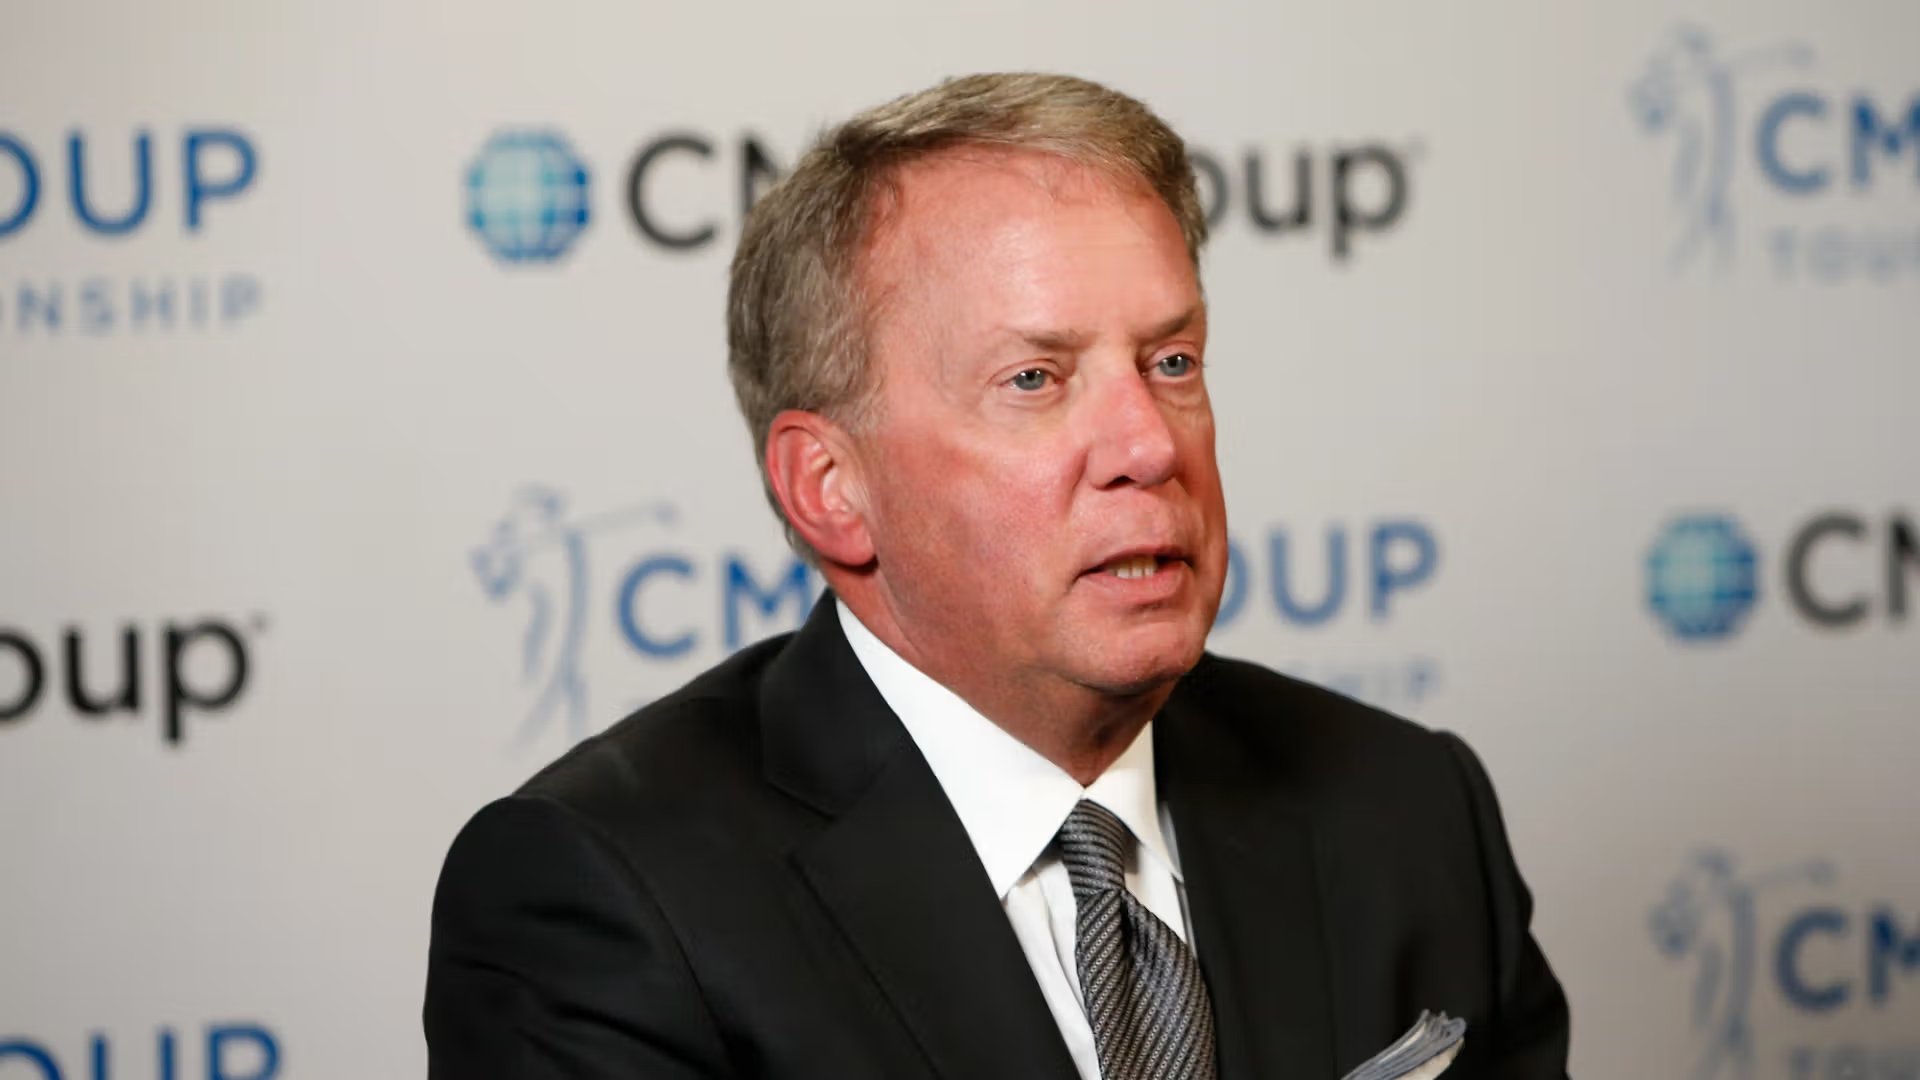
Việc Mỹ chấp thuận các hợp đồng tương lai vĩnh cửu (perpetual futures) có thể khiến các nhà giao dịch phải đối mặt với những bất ổn khó lường về thuế và quy chế quản lý nếu các sản phẩm này cuối cùng bị xác định là hợp đồng hoán đổi (swaps) thay vì hợp đồng tương lai (futures) – một vấn đề hiện ít nhận được sự chú ý từ công chúng, theo Chủ tịch kiêm CEO của CME Group, ông Terry Duffy.
“Có một hệ lụy mà không ai nói đến,” ông Duffy chia sẻ trong một cuộc phỏng vấn với CoinDesk. “Ngay lúc này, đang có một sự mơ hồ lớn dưới góc độ thuế đối với tất cả những người tham gia thị trường tại Mỹ.”
Những phát biểu này được đưa ra trong bối cảnh CME tiếp tục cuộc chiến pháp lý chống lại Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) liên quan đến việc cơ quan quản lý này chấp thuận các hợp đồng tương lai vĩnh cửu tại Mỹ. Cả hai bên đang chờ đợi phán quyết từ tòa án liên bang, và kết quả này có thể ảnh hưởng lớn đến cách Mỹ tiếp cận thị trường hợp đồng tương lai vĩnh cửu đang phát triển nhanh chóng. Một trong những hệ lụy, theo ông Duffy, là cách Sở Thuế vụ Mỹ (IRS) cuối cùng sẽ áp thuế lên các hợp đồng này như thế nào.
Tranh chấp bắt nguồn từ việc liệu các hợp đồng tương lai vĩnh cửu về mặt pháp lý nên được coi là hợp đồng tương lai hay hợp đồng hoán đổi.
Ông Duffy cho rằng các hợp đồng vĩnh cửu nên thuộc định nghĩa pháp lý về hợp đồng hoán đổi, thay vì được CFTC phân loại là hợp đồng tương lai, do có các khoản thanh toán tài trợ (funding payments) định kỳ được trao đổi giữa các vị thế mua (long) và bán (short).
Không giống như hợp đồng tương lai truyền thống, hợp đồng vĩnh cửu không bao giờ đáo hạn. Thay vào đó, các nhà giao dịch định kỳ trao đổi các khoản thanh toán funding rate nhằm giữ giá của sản phẩm phái sinh sát với giá của tài sản cơ sở. Ông Duffy lập luận rằng những giao dịch thanh toán định kỳ này đáp ứng định nghĩa pháp lý của một hợp đồng hoán đổi theo luật pháp Mỹ.
“Khi hai bên trao đổi các khoản thanh toán với nhau, giao dịch đó được coi là một hợp đồng hoán đổi,” ông nói khi đề cập đến cơ chế funding rate được sử dụng trong các hợp đồng vĩnh cửu.
Điều mà ông Duffy coi là vấn đề cốt lõi của sự sai lệch trong cách định danh này là: nếu các hợp đồng vĩnh cửu được coi là hợp đồng tương lai, nhiều nhà giao dịch tổ chức có thể được hưởng cơ chế thuế hỗn hợp theo Mục 1256 của luật thuế Mỹ. Theo đó, các khoản lãi và lỗ nhìn chung sẽ được tính thuế theo tỷ lệ 60% thuế thu nhập vốn dài hạn và 40% thuế ngắn hạn. Nhưng nếu các hợp đồng này bị xếp vào nhóm hoán đổi, chúng sẽ bị đánh thuế theo thuế suất “thông thường” (ordinary taxation). Do hợp đồng vĩnh cửu là một hình thức đổi mới khá mới mẻ, IRS vẫn chưa ban hành hướng dẫn cụ thể nào giải quyết việc đánh thuế đối với loại sản phẩm này.
Vì vậy, nếu các cơ quan quản lý hoặc tòa án cuối cùng kết luận rằng hợp đồng vĩnh cửu là hợp đồng hoán đổi chứ không phải hợp đồng tương lai, những người tham gia thị trường vốn dĩ đang khai báo thuế theo dạng hợp đồng tương lai sẽ phải đối mặt với tình trạng mông lung trong việc báo cáo các vị thế này lên IRS.
“Vì vậy, nếu bạn đã nộp tờ khai thuế và phán quyết này được ban hành, xác định rằng những sản phẩm bạn đang giao dịch và khai thuế dưới dạng hợp đồng Mục 1256 [hợp đồng tương lai] thực chất phải chịu thuế thông thường, tôi rất tò mò xem IRS sẽ nói gì với bạn về số tiền họ cho rằng bạn đang nợ họ vì đã không khai thuế đúng cách,” ông Duffy nói.
‘Bản chất quan trọng hơn hình thức’
Tuy nhiên, các chuyên gia pháp lý cho rằng vấn đề này phức tạp hơn thế nhiều.
“Thách thức ở đây là về mặt câu chữ và cấu trúc, hợp đồng tương lai vĩnh cửu trông rất giống một hợp đồng hoán đổi, nhưng về mặt kinh tế, chúng lại hoạt động rất giống hợp đồng tương lai,” Rustin Diehl, luật sư thuế kiêm cố vấn tại Allegis Law, đồng thời là Nghiên cứu viên danh dự tại Viện Luật Kinh tế Quốc tế thuộc Đại học Luật Georgetown và giáo sư luật kinh doanh tại Đại học Weber State, nhận định. “Đây thực sự là câu hỏi về việc xem xét bản chất hơn hình thức… chức năng đối lập với câu chữ pháp lý.”
Càng làm tăng thêm sự mơ hồ, các chuyên gia pháp lý cho biết định nghĩa về hợp đồng hoán đổi là cực kỳ rộng.
“Về bản chất, định nghĩa pháp lý của hợp đồng hoán đổi rộng đến mức có thể bao gồm… hầu như mọi thứ,” Jason Gottlieb, thành viên hợp danh kiêm trưởng bộ phận tài sản kỹ thuật số tại hãng luật Morrison Cohen, chia sẻ với CoinDesk. Ông bổ sung rằng tính bao quát của ngôn ngữ luật định để lại khoảng trống diễn giải rất lớn khi áp dụng cho các sản phẩm tài chính mới như hợp đồng tương lai vĩnh cửu.
Cuối cùng, mọi thứ sẽ phụ thuộc vào cách tòa án diễn giải vấn đề này.
Đó là bởi vì phán quyết vụ Loper Bright năm 2024 của Tòa án Tối cao đã bãi bỏ học thuyết Chevron lâu đời; giờ đây các tòa án liên bang sẽ ít nhượng bộ hơn trước các cách diễn giải của các cơ quan quản lý đối với những điều luật mơ hồ, đồng nghĩa với việc các thẩm phán có thể đóng vai trò lớn hơn trong việc quyết định cách áp dụng luật phái sinh hiện hành đối với các sản phẩm crypto mới lạ.
Trốn thuế?
Và đây có vẻ sẽ là một quá trình kéo dài và mệt mỏi.
“Quan điểm của tôi là sẽ có rất nhiều vụ kiện tụng xoay quanh vấn đề này, và Tòa án Tối cao đã nói với các tòa án rằng nếu có sự mơ hồ trong luật, họ có thể bỏ qua CFTC và tự mình diễn giải điều luật đó,” ông Gottlieb nhận định.
Ngoài ra, thay vì ngay lập tức quyết định xem các sản phẩm này nên được phân loại là hợp đồng hoán đổi hay hợp đồng tương lai, một thẩm phán liên bang có khả năng sẽ xem xét trước tiên liệu cơ quan quản lý đã cân nhắc một cách hợp lý các ý kiến đóng góp từ công chúng và giải thích đầy đủ quyết định của mình trước khi phê duyệt các hợp đồng này hay chưa, ông Diehl cho biết.
“Tôi nghĩ thẩm phán sẽ tập trung vào Đạo luật Thủ tục Hành chính, và xem xét câu hỏi liệu CFTC có thực sự đưa ra phán quyết độc lập hay không? Họ có thấu đáo không? Họ có lập luận chặt chẽ không? Họ có trình bày rõ ràng lập luận của mình không?” ông nói.
Ngay cả khi vụ kiện tụng cuối cùng làm rõ được việc hợp đồng vĩnh cửu là hợp đồng hoán đổi hay tương lai, việc xử lý thuế vẫn có thể cần một hướng dẫn riêng từ IRS, bởi cơ quan thuế này không có nghĩa vụ phải chấp nhận cách diễn giải của CFTC về các công cụ tài chính, ông Diehl cho biết thêm.
“Tôi nghĩ mọi người có lẽ sẽ muốn kiểm tra lại với IRS để xem họ nên báo cáo các khoản này như thế nào,” ông Diehl nói. “Về mặt lịch sử, họ [IRS] thường đồng ý với các định nghĩa của CFTC về hàng hóa, nhưng cũng đã có nhiều lần IRS không đơn thuần chấp nhận việc người đóng thuế nộp hồ sơ thuế dựa trên các quy tắc của CFTC.”
Cho đến khi các cơ quan quản lý, cơ quan thuế hoặc tòa án đưa ra sự rõ ràng hơn, ông Duffy cho rằng các tổ chức lớn có thể đối mặt với sự mông lung về cách báo cáo các giao dịch liên quan đến hợp đồng tương lai vĩnh cửu.
“Chắc hẳn bạn sẽ không hề muốn điều hành một công ty đại chúng cực kỳ lớn, giao dịch nhiều và phòng vệ rủi ro (hedge) nhiều, để rồi một ngày bỗng dưng xuất hiện trên mặt báo vì tội không nộp thuế đúng cách,” ông Duffy kết luận.
Theo coindesk